환급과 추가 납부
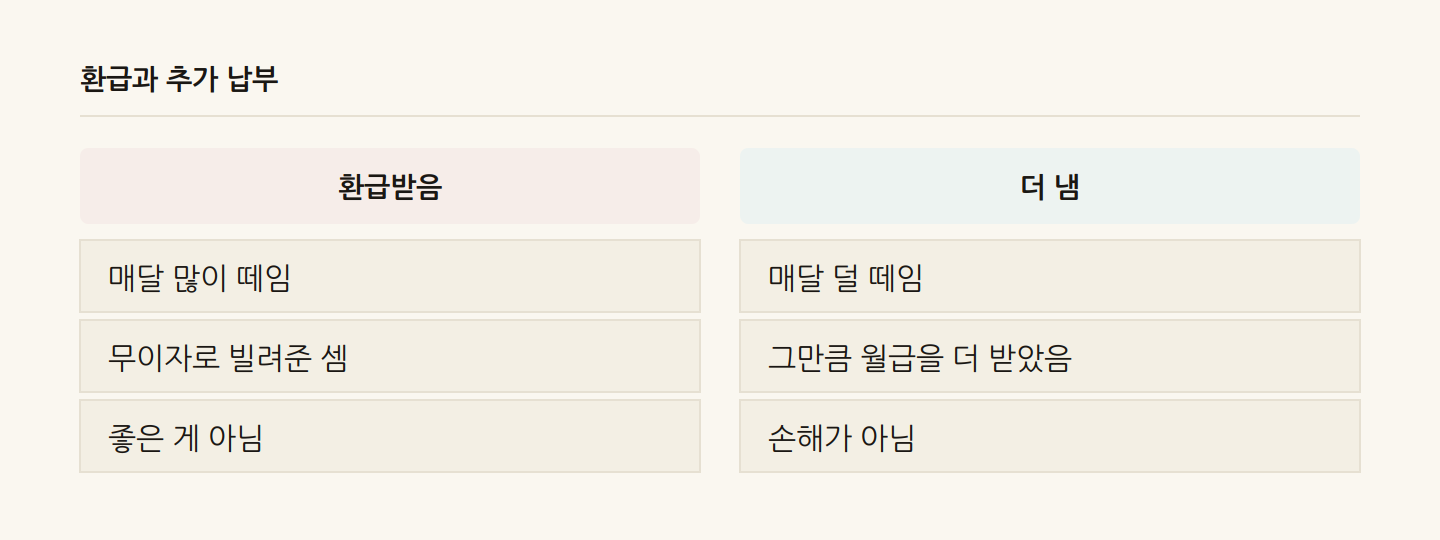
2월 급여에 환급금이 들어오면 기분이 좋습니다. "13월의 월급"이라는 말도 있습니다.
그런데 환급이 크다는 건 그동안 세금을 많이 떼였다는 뜻입니다.
매달 떼는 건 확정 세금이 아닙니다
명세서의 소득세는 간이세액표로 계산한 값입니다. 국세청이 만든 표에 월급과 부양가족 수를 넣어 나온 어림값입니다.
매달        간이세액표로 미리 떼어둠
다음 해 2월  실제 세금을 계산해 정산
즉 매달 떼는 건 예납입니다. 최종 세금은 1년치 소득과 공제를 다 모아 계산합니다.
그래서 환급이 나오는 것입니다
미리 뗀 금액  >  실제 세금  →  환급
미리 뗀 금액  <  실제 세금  →  추가 납부
환급은 더 낸 걸 돌려받는 것입니다. 없던 돈이 생기는 게 아닙니다.
⚠️ 그동안 그 돈을 국가가 무이자로 갖고 있었습니다. 내 통장에 있었다면 이자라도 붙었을 돈입니다.
추가 납부가 손해가 아닌 이유
반대로 더 내라고 하면 억울한 기분이 듭니다. 그런데 이건 그동안 덜 떼였다는 뜻입니다.
매달 덜 떼임 → 그만큼 월급을 더 받았음 → 2월에 정산
전체로 보면 같습니다. 오히려 그 돈을 1년간 쓸 수 있었으니 나쁠 게 없습니다.
가장 좋은 상태는 0에 가까운 것
환급도 추가 납부도 적은 상태입니다. 매달 정확한 만큼만 뗀 것이니까요.
떼는 비율을 고를 수 있습니다
많은 분이 모르는데, 간이세액표의 80%·100%·120% 중에 고를 수 있습니다.
| 선택 | 매달 | 2월에 |
|---|---|---|
| 80% | 덜 뗌 | 추가 납부 가능성 |
| 100% | 기본 | — |
| 120% | 더 뗌 | 환급 가능성 |
회사 급여 담당자에게 소득세 원천징수세액 조정 신청을 하면 됩니다. 연중 한 번 바꿀 수 있습니다.
매달 현금 흐름이 중요하다면 80%, 목돈으로 받는 게 편하면 120%를 고르시면 됩니다.
⚠️ 다만 80%를 골랐다가 2월에 큰 금액을 내야 할 수도 있으니, 그만큼을 따로 두시는 편이 안전합니다.
환급을 늘리려고 지출하지 마세요
가장 흔한 오해입니다.
✗ 카드를 더 써서 환급을 늘리자
카드 소득공제는 쓴 돈의 일부를 소득에서 빼주는 것입니다. 100만원을 더 써서 15만원을 공제받으면, 소득세율이 15%라면 세금이 2만 2천원 줄어듭니다.
100만원 쓰고 2만원 아끼는 셈입니다. 필요 없는 지출이라면 손해입니다.
이미 쓸 돈이라면 어떤 수단으로 쓰느냐를 고르는 것이 맞습니다. 신용카드보다 체크카드가 공제율이 두 배입니다.
그럼 무엇을 봐야 하나
공제 항목을 빠뜨리지 않는 것입니다. 안 써도 되는 돈을 쓰는 게 아니라, 이미 쓴 것을 제대로 신고하는 겁니다.
자주 빠뜨리는 것들입니다.
- 월세 세액공제 (무주택 세대주)
- 부양가족 (소득 요건 확인 필요)
- 의료비 (총급여 3% 초과분)
- 안경·콘택트렌즈 (연 50만원 한도)
- 기부금
정리하면
- [ ] 환급이 크다고 좋은 게 아니다
- [ ] 추가 납부도 손해가 아니다
- [ ] 원천징수 비율을 고를 수 있다
- [ ] 환급 늘리려고 지출하면 손해다
- [ ] 이미 쓴 것을 빠뜨리지 않는 게 핵심이다
이 글은 일반적인 내용을 정리한 것으로 개별 사안에 대한 세무 자문이 아닙니다. 공제 요건과 한도는 매년 바뀌니 홈택스나 세무대리인을 통해 확인하시기 바랍니다.
아래 계산기로 매달 얼마를 떼이고 있는지 확인하실 수 있습니다.
급여와 실수령액 관련 글
- 받지 못했을 때의 순서근로계약서를 안 썼어도 청구할 수 있습니다. 말로 요청하는 단계부터 노동청 진정까지, 순서와 증거를 정리했습니다.
- 가산율은 겹치면 더해집니다연장·야간·휴일은 각각 50%씩 따로 붙습니다. 겹치면 더해집니다. 휴일 8시간을 넘기는 순간 가산율이 한 번 더 올라갑니다.
- 주휴수당이 생기는지 확인하는 순서주 15시간 이상 근무하고 그 주 소정근로일을 개근하면 생깁니다. 하루만 무단결근해도 그 주는 사라지고, 퇴사하는 마지막 주도 자주 걸립니다.
- 두루누리 대상인지 확인하는 순서10인 미만 사업장, 월평균보수 270만원 미만이라도 신규가입자가 아니면 두루누리는 적용되지 않습니다. 제외 기준과 확인 순서를 정리합니다.