퇴사 시 연차 정산 순서
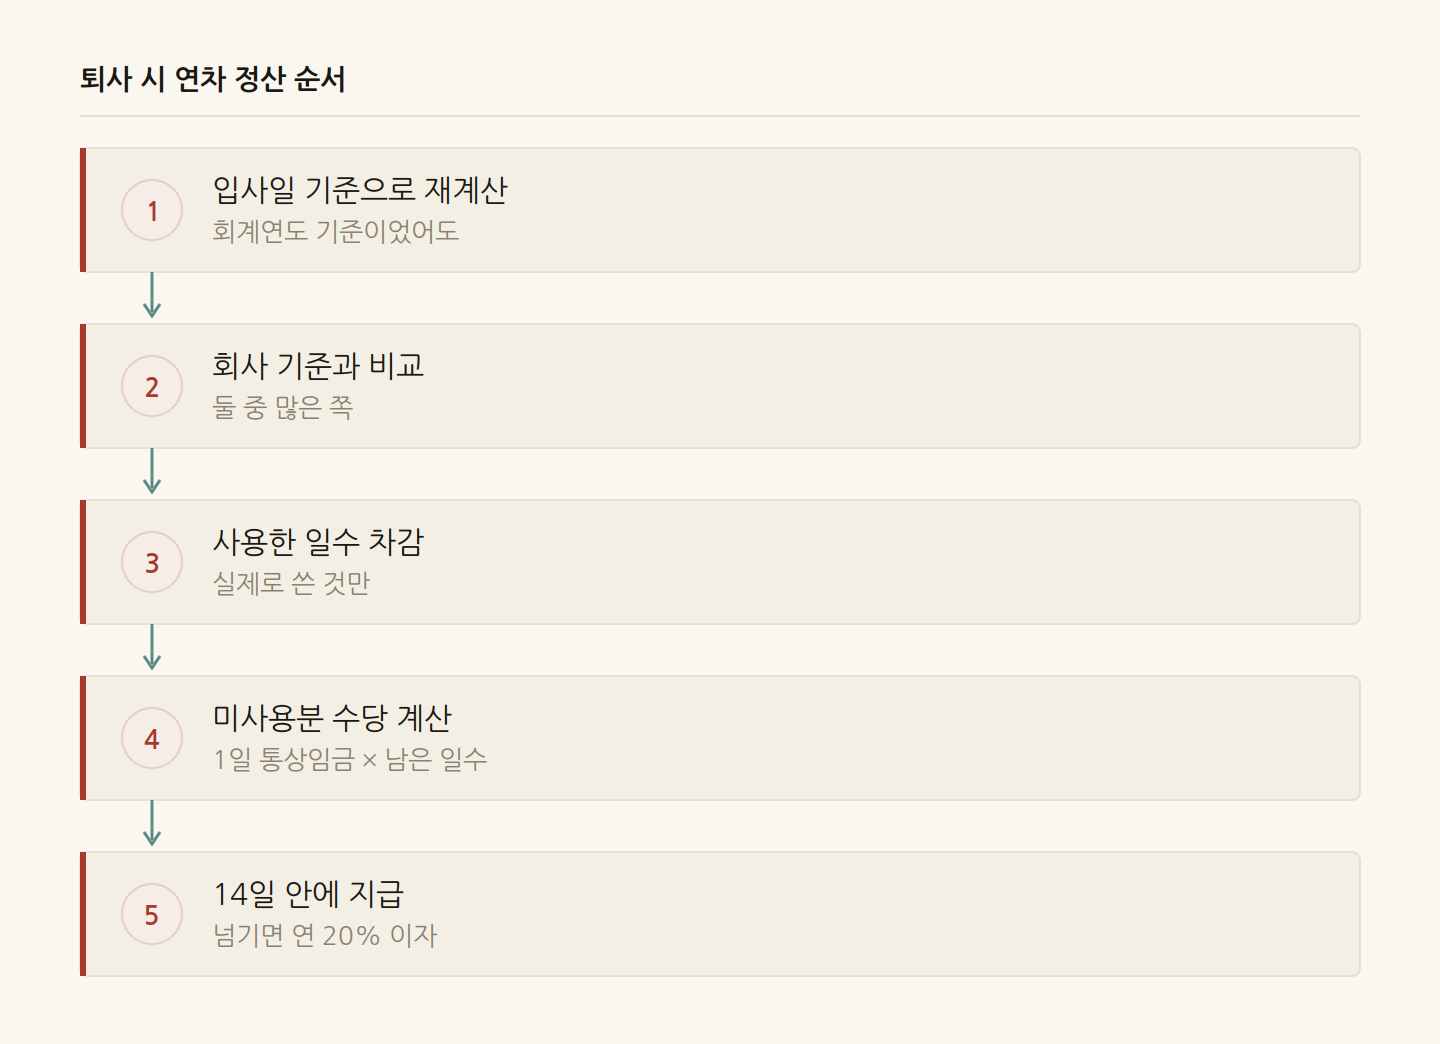
퇴사할 때 연차가 몇 개 남았는지 계산이 헷갈립니다. 특히 회사가 회계연도 기준으로 관리했다면 더 그렇습니다.
퇴사할 때는 입사일 기준입니다
많은 회사가 관리 편의를 위해 회계연도(1~12월) 기준으로 연차를 일괄 부여합니다. 이것 자체는 허용됩니다.
⚠️ 다만 근로자에게 불리하면 안 됩니다.
퇴사 시점에
입사일 기준으로 다시 계산  →  둘 중 많은 쪽을 보장
회계연도 기준으로 덜 받았다면 차액을 지급해야 합니다.
왜 차이가 나는가
3월에 입사한 사람을 예로 보면 이렇습니다.
| 회계연도 기준 | 입사일 기준 | |
|---|---|---|
| 첫해 | 1~12월 중 10개월분 비례 | 입사 후 1개월당 1일 |
| 1년 시점 | 다음 1월에 15일 | 다음 3월에 15일 |
발생 시점이 달라 퇴사 시기에 따라 유불리가 갈립니다.
연말에 퇴사하면 회계연도 기준이 유리하고, 연초에 퇴사하면 입사일 기준이 유리한 경우가 많습니다.
계산 순서
1. 입사일 기준으로 총 발생일수를 구합니다
1년 미만   개근 1개월당 1일, 최대 11일
1년 이상   15일
3년차부터  2년마다 1일 가산, 상한 25일
2. 회사가 부여한 일수와 견줍니다
많은 쪽이 기준입니다.
3. 실제로 쓴 일수를 뺍니다
반차는 0.5일로 셉니다.
4. 남은 일수에 1일 통상임금을 곱합니다
통상시급 = 월 통상임금 ÷ 209시간
1일 통상임금 = 통상시급 × 1일 소정근로시간
촉진 절차를 밟았다면
⚠️ 회사가 연차사용촉진 절차를 모두 이행했다면 지급 의무가 면제됩니다.
다만 하나라도 빠지면 전액 지급해야 합니다. 특히 지정한 휴가일에 출근했는데 일을 시켰다면 효력이 없습니다.
퇴사가 갑작스러웠다면 촉진 절차를 밟을 시간이 없었을 테니, 대부분 수당 대상입니다.
14일이 기한입니다
근로기준법 제36조입니다. 퇴사일로부터 14일 안에 연차수당도 함께 정산해야 합니다.
넘기면 연 20%의 지연이자가 붙습니다.
미리 쓴 연차가 있다면
발생하지 않은 연차를 미리 당겨 쓴 경우가 있습니다. 회사가 급여에서 차감하려 할 수 있습니다.
⚠️ 이건 약정이 있어야 합니다. 취업규칙이나 개별 합의로 정해둔 경우에만 가능하고, 그런 근거 없이 일방적으로 차감하면 임금체불이 됩니다.
4인 이하 사업장은
⚠️ 연차 규정 자체가 적용되지 않습니다. 다만 근로계약서나 취업규칙에 연차를 정해뒀다면 그 약정을 따라야 합니다.
정리하면
- [ ] 입사일 기준으로 다시 계산했는가
- [ ] 회사 기준과 견줘 많은 쪽인가
- [ ] 통상임금에 고정수당이 들어갔는가
- [ ] 촉진 절차를 실제로 다 밟았는가
- [ ] 14일 안에 받았는가
이 글은 일반적인 법 내용을 정리한 것으로 개별 사안에 대한 법률 자문이 아닙니다. 회계연도 기준의 적법성과 정산 방식은 취업규칙과 실제 운영에 따라 판단이 갈립니다. 노무사나 고용노동부 상담(국번 없이 1350)에서 확인하시기 바랍니다.
아래 계산기로 받아야 할 연차수당을 확인하실 수 있습니다.
연차 관련 글
- 연차를 나눠 쓰는 방식법에 정해진 제도가 아니라 회사 약정입니다. 그래서 회사마다 다르고, 정산 때 다툼이 생깁니다.
- 휴직 기간의 연차출근한 것으로 봅니다. 다만 병가와 개인 휴직은 처리가 다릅니다.
- 입사 첫 2년 동안 생기는 연차1년을 채워야 생기는 줄 아는 경우가 많은데 개근 1개월당 1일씩 나옵니다. 다만 촉진 시기가 다릅니다.
- 연차사용촉진 네 단계촉진 절차를 밟으면 지급 의무가 면제되지만 네 단계를 모두 거쳐야 합니다. 마지막 단계를 빠뜨리는 경우가 특히 많습니다.