세무 자료와 임금명세서
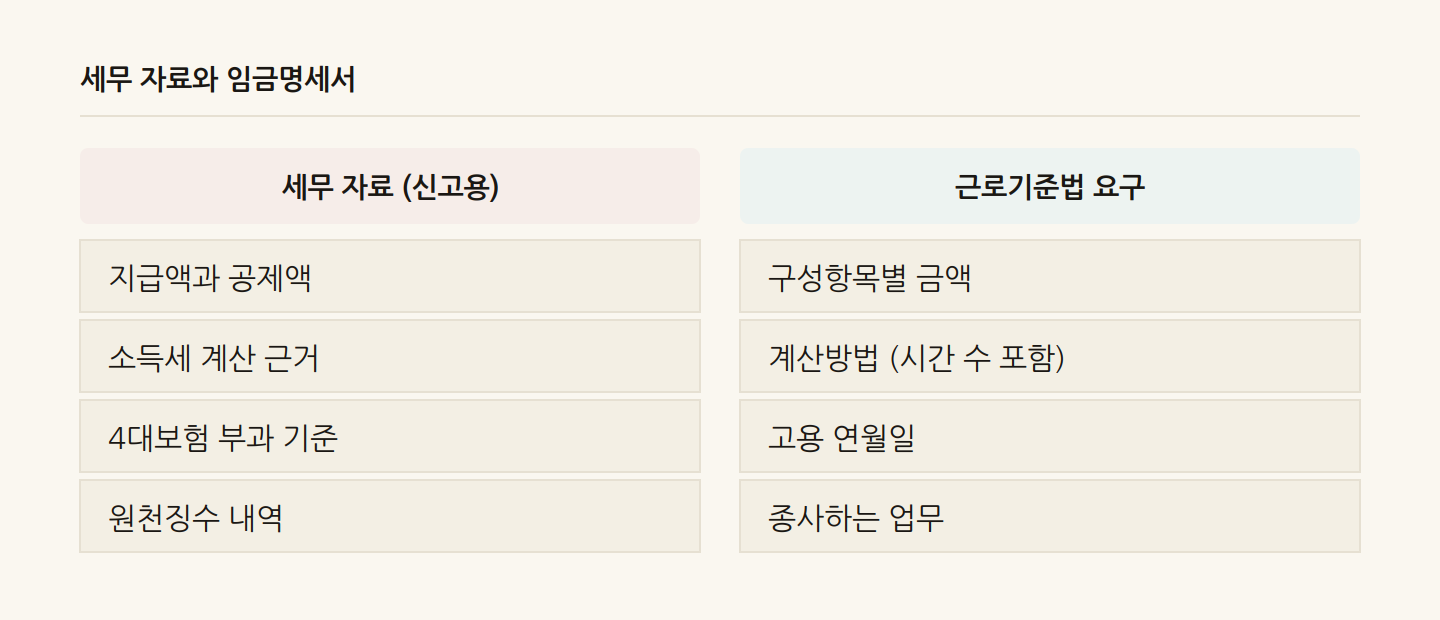
세무 대리인에게 급여 업무를 맡기고 자료를 받습니다. 그걸 직원에게 주면 될 것 같습니다.
⚠️ 그 자료는 세금 신고용입니다. 근로기준법이 요구하는 것과 목적이 다릅니다.
무엇이 빠지기 쉬운가
1. 계산방법
가장 자주 빠집니다. 특히 연장·야간·휴일수당은 몇 시간에 얼마인지를 적어야 합니다.
✗ 연장수당 300,000
✓ 연장수당 300,000 (통상시급 15,000 × 20시간 × 1.5)
세무 자료는 금액만 있으면 신고가 되므로 이 부분이 없는 경우가 많습니다.
2. 고용 연월일
입사일입니다. 세금 계산에는 필요 없지만 명세서에는 들어가야 합니다.
3. 종사하는 업무
직무나 담당 업무입니다. 역시 세무 자료에는 없는 항목입니다.
4. 구성항목별 금액
기본급과 수당이 각각 얼마인지 나뉘어 있어야 합니다. 총액만 적힌 경우가 있습니다.
필수 기재사항 여섯
근로기준법 시행령이 정한 것입니다.
1. 근로자를 특정할 수 있는 정보  성명·생년월일·사원번호
2. 임금 지급일
3. 임금 총액
4. 구성항목별 금액
5. 계산방법
6. 공제 항목별 금액
⚠️ 일용직은 성명만 적어도 되지만 나머지는 그대로 필요합니다.
왜 이런 차이가 생기나
목적이 다릅니다.
| 세무 자료 | 임금명세서 | |
|---|---|---|
| 누구를 위해 | 국세청·공단 | 근로자 |
| 무엇을 보나 | 세액이 맞는지 | 임금이 맞게 계산됐는지 |
| 근거 법령 | 소득세법 등 | 근로기준법 |
근로자가 "내 급여가 왜 이 금액인지"를 확인할 수 있어야 하는데, 세무 자료는 그 목적이 아닙니다.
임금대장도 따로입니다
⚠️ 명세서를 줬다고 임금대장 의무가 면제되지 않습니다.
임금대장    회사 보관 · 3년 · 근로일수와 근로시간 포함
임금명세서   근로자 교부 · 계산방법 포함
같은 조문의 1항과 2항이지만 별개 문서입니다. 둘 다 안 하면 과태료도 따로 부과됩니다.
확인하는 법
받은 자료를 펴고 이 여섯 가지가 있는지 보세요.
□ 성명 (또는 생년월일·사원번호)
□ 지급일
□ 총액
□ 기본급과 수당이 각각
□ 연장·야간수당의 시간 수와 단가
□ 4대보험·세금이 각각
하나라도 없으면 보완해야 합니다. 세무 대리인에게 "근로기준법 명세서 요건에 맞춰달라"고 요청하시면 됩니다.
그래도 책임은 회사에
⚠️ 세무 대리인에게 맡겼어도 법적 책임은 사업주에게 있습니다. "세무사가 안 챙겨줬다"는 이유가 되지 않습니다.
받은 자료를 그대로 주기 전에 항목을 확인하시는 편이 안전합니다.
정리하면
- [ ] 계산방법이 적혀 있는가 (특히 연장수당 시간 수)
- [ ] 고용 연월일이 있는가
- [ ] 종사하는 업무가 있는가
- [ ] 구성항목이 나뉘어 있는가
- [ ] 임금대장을 따로 만들었는가
이 글은 일반적인 법 내용을 정리한 것으로 개별 사안에 대한 법률 자문이 아닙니다. 노무사나 고용노동부 상담(국번 없이 1350)에서 확인하시기 바랍니다.
아래 도구로 필수 항목이 빠지지 않은 명세서를 만들 수 있습니다. 파일이 서버로 전송되지 않습니다.
임금명세서 관련 글
- 교부 방식별로 남는 기록서면·이메일·메신저 모두 가능합니다. 문제는 방식이 아니라 교부했다는 증명입니다.
- 임금대장과 임금명세서별개 문서입니다. 하나는 회사가 보관하고 하나는 근로자에게 줍니다. 무엇이 다르고 어느 것을 빠뜨리면 안 되는지 정리했습니다.
- 일용직 4대보험 기준근로자 수와 근로 기간에 예외가 없습니다. 다만 일용직은 적어야 할 항목이 다르고 4대보험 처리도 갈립니다. 헷갈리는 지점을 정리했습니다.
- 포괄임금 명세서에 적을 것고용노동부가 포괄임금 오남용 방지 지침을 시행하면서 수당을 뭉쳐 적던 관행을 단속하고 있습니다. 항목별로 나눠 적는 법을 정리했습니다.