중간정산이 되는 경우
목돈이 필요할 때 퇴직금을 미리 받을 수 있는지 묻는 경우가 많습니다. 회사에서 "합의하면 된다"고 하기도 합니다.
그렇지 않습니다. 근로자퇴직급여보장법은 중간정산을 원칙적으로 금지하고, 시행령이 정한 사유에만 예외를 둡니다.
법이 정한 7가지
시행령 제3조입니다. 이 중 하나에 해당해야 합니다.
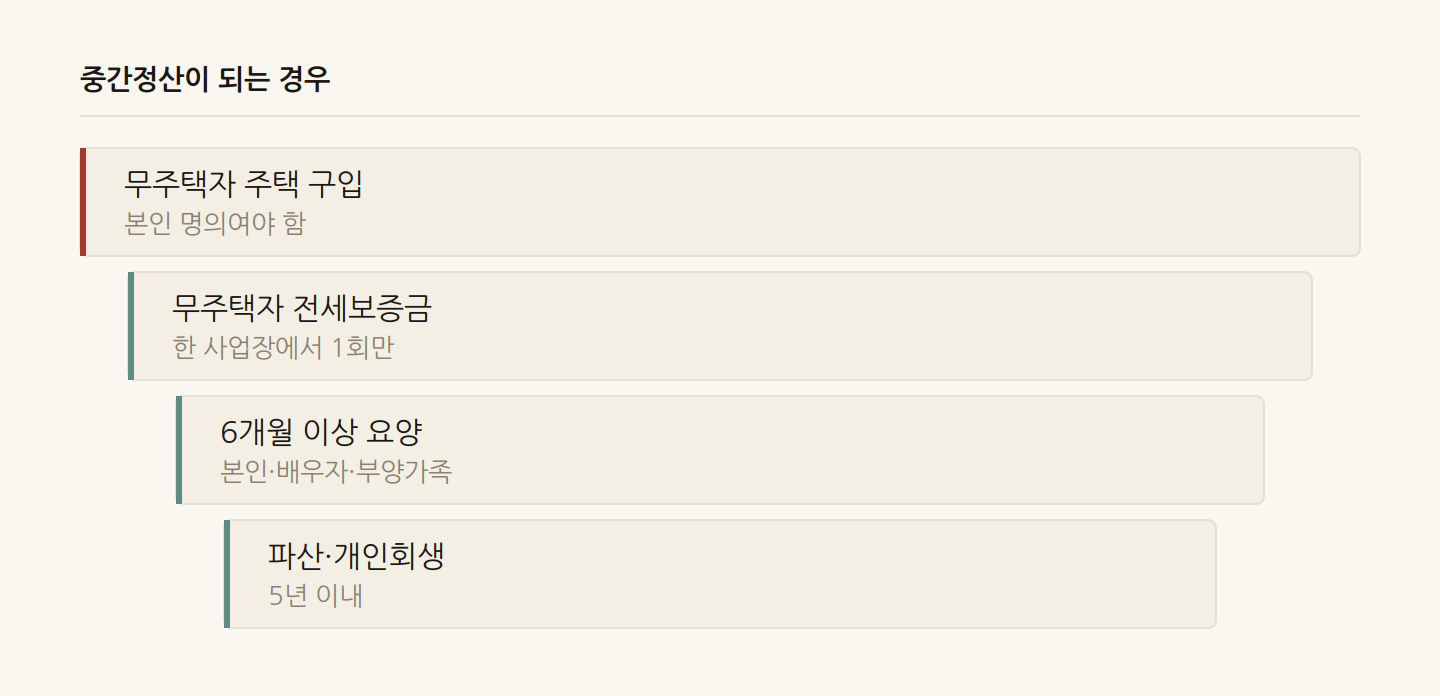
1. 무주택자가 본인 명의로 주택을 구입
2. 무주택자가 주거 목적으로 전세금·보증금을 부담 ⚠️ 한 사업장에서 일하는 동안 1회로 한정됩니다.
3. 본인·배우자·부양가족이 6개월 이상 요양
4. 신청일부터 5년 이내 파산선고를 받음
5. 신청일부터 5년 이내 개인회생 결정을 받음
6. 임금피크제로 임금이 줄어드는 경우
7. 천재지변 등 고용노동부 장관이 고시하는 사유
여기 없는 이유는 안 됩니다. 자녀 학비, 결혼자금, 사업자금, 대출 상환은 모두 해당하지 않습니다.
합의는 요건이 아닙니다
이 부분을 오해하는 경우가 많습니다.
✗ 회사와 합의하면 언제든 가능
✓ 법정 사유 + 회사가 응하는 경우
법은 "사용자는 근로자가 요구하는 경우 지급할 수 있다"고 정합니다. 즉 회사에 의무는 없습니다. 사유가 맞아도 회사가 안 해줄 수 있습니다.
반대로 사유가 없으면 합의해도 안 됩니다. 이 경우 정산 자체가 무효가 되어, 나중에 퇴직할 때 그 기간까지 포함해 퇴직금을 다시 계산해야 합니다.
무주택 판단이 까다롭습니다
가장 많이 쓰는 사유인데 기준이 세밀합니다.
본인 명의여야 합니다. 배우자 명의로 사는 경우는 해당하지 않습니다.
세대 전체를 봅니다. 세대원 중 주택을 가진 사람이 있으면 무주택이 아닙니다.
⚠️ 집을 팔고 새로 사는 경우, 매도일과 매수일이 같으면 안 됩니다. 그 날짜를 기준으로 주택을 보유한 것으로 보기 때문입니다.
전세는 1회뿐입니다
두 번째 사유에는 횟수 제한이 붙어 있습니다.
한 사업장에서 근로하는 동안 1회
전세 재계약이나 증액 때 또 쓰려 해도 안 됩니다. 이직하면 새 사업장이라 다시 쓸 수 있습니다.
월세 보증금도 포함되지만, 주거 목적이어야 합니다.
신청 시기가 중요합니다
계약을 마치고 한참 뒤에 신청하면 거절될 수 있습니다. 잔금 지급 전후로 신청하는 것이 원칙입니다.
필요한 서류는 대체로 이렇습니다.
- 주민등록등본 (무주택 확인)
- 부동산 등기부등본 또는 임대차계약서
- 계약금·잔금 이체 내역
- 회사 양식의 신청서와 사유서
세금이 늘어날 수 있습니다
중간정산을 받으면 그 시점에 퇴직소득세를 냅니다. 그리고 이후 근속연수가 새로 시작됩니다.
퇴직소득세는 근속이 길수록 유리한 구조라, 나눠 받으면 합계 세금이 늘어날 수 있습니다.
20년 근속으로 한 번에 → 근속연수공제 4,000만원
10년 + 10년으로 나눠  → 각각 2,000만원씩
목돈이 급하지 않다면 계산해 보시는 편이 좋습니다.
퇴직연금은 용어가 다릅니다
| 제도 | 용어 | 가능 여부 |
|---|---|---|
| 퇴직금 제도 | 중간정산 | 7가지 사유 |
| DC형·IRP | 중도인출 | 비슷한 사유 |
| DB형 | — | 불가 |
⚠️ DB형은 중도인출이 아예 안 됩니다. 목돈이 필요하면 DC형으로 전환한 뒤 인출해야 하는데, DC로 옮기면 DB로 되돌릴 수 없습니다.
정리하면
- [ ] 법이 정한 7가지 사유에 해당하는가
- [ ] 무주택이라면 세대 전체 기준으로 확인했는가
- [ ] 전세 사유를 이 회사에서 쓴 적이 없는가
- [ ] 신청 시기가 잔금 전후인가
- [ ] 세금이 늘어나는지 계산해 봤는가
이 글은 일반적인 법 내용을 정리한 것으로 개별 사안에 대한 법률 자문이 아닙니다. 무주택 판단과 사유 인정은 세부 사정에 따라 갈리며, 잘못하면 정산이 무효가 될 수 있습니다. 노무사나 고용노동부 상담(국번 없이 1350)에서 확인하시기 바랍니다.
아래 계산기로 지금까지 쌓인 퇴직금과 근속연수를 확인하실 수 있습니다.
퇴직금 관련 글
- 회차별 구직활동 횟수입사지원서를 내야 인정됩니다. 회차별로 횟수가 늘고, 5차부터는 구직 외 활동이 안 됩니다.
- 자진퇴사인데 인정되는 경우원칙적으로는 안 되지만 시행령이 정한 정당한 사유가 있습니다. 그리고 180일을 6개월로 오인해 반려되는 일이 많습니다.
- 권고사직과 해고실업급여는 둘 다 받지만 절차와 보호가 다릅니다. 사직서를 쓰기 전에 알아야 할 것들입니다.
- 퇴직금 대상 여부계속근로 1년과 주 15시간이 기준입니다. 둘 중 하나라도 못 채우면 대상이 아니지만 예외가 있습니다.